Förstå vad telefonbetalningen faktiskt innebär
 Available in US
Insättningen kan synas direkt på spelkontot, medan kostnaden redovisas senare på telefonräkningen.
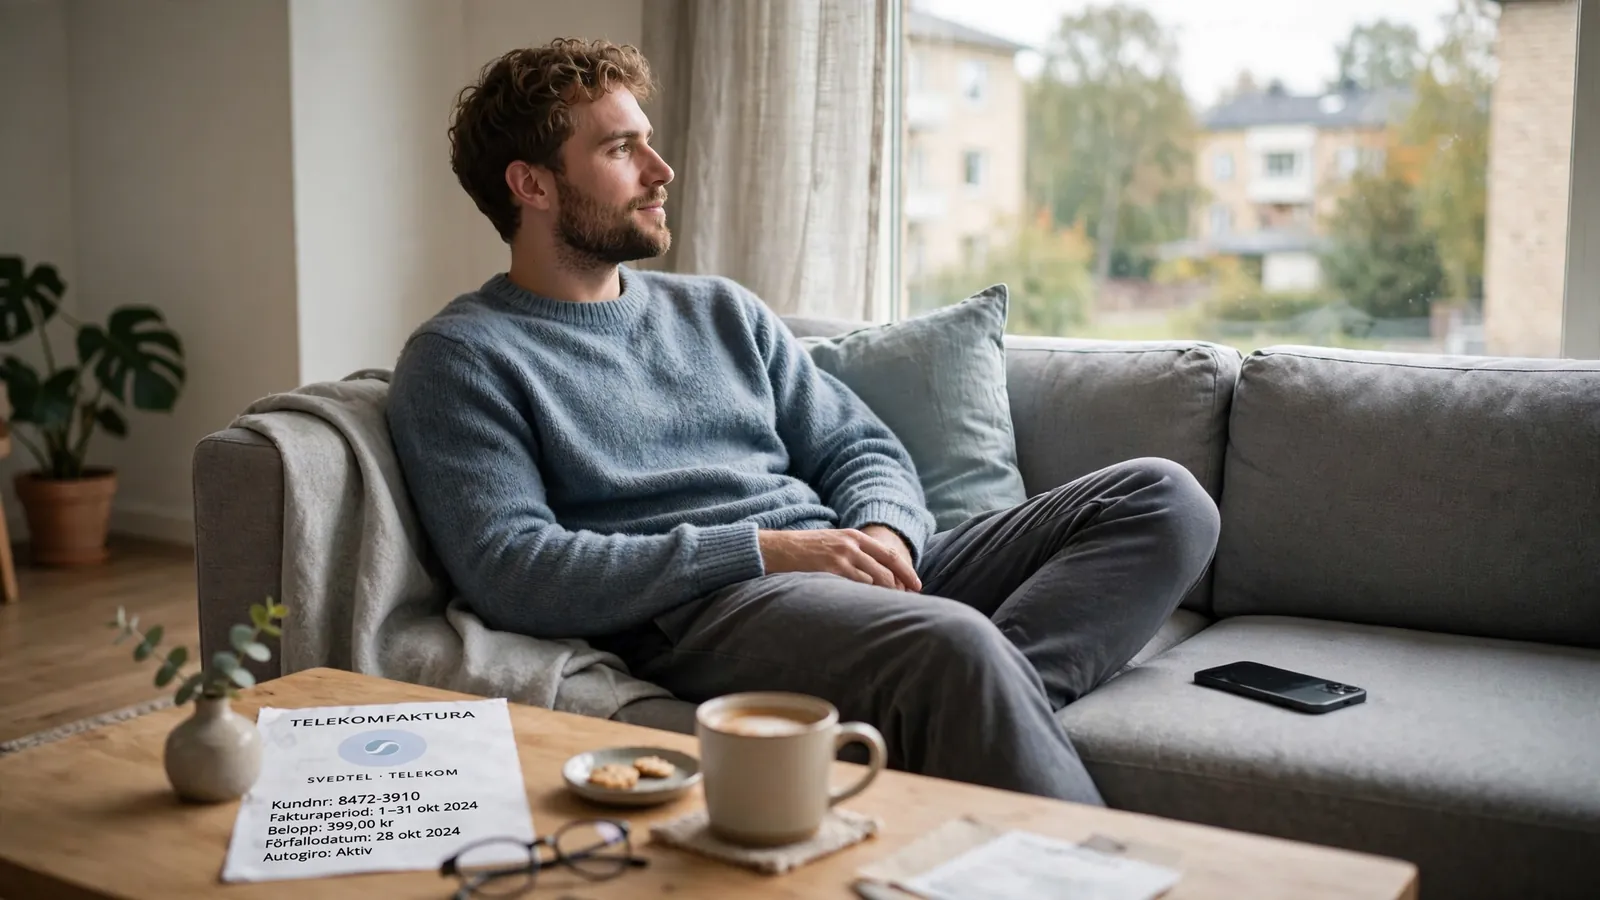
När insättningen hamnar på mobilfakturan
I ett upplägg med mobiloperatörsfakturering går betalningen via telefonabonnemanget i stället för att synas som ett vanligt kortköp. Beloppet förs till spelkontot, medan själva debiteringen hanteras genom telefonräkningen. Pengarna och räkningen följer alltså två olika tidslinjer: insättningen blir tillgänglig på spelkontot direkt, men kostnaden redovisas senare.
Det är en ordning som gör betalningen mindre synlig i stunden. Någon separat överföring från bankkontot behöver inte framträda samtidigt som saldot på spelkontot ändras. I stället återkommer beloppet i den ekonomiska vardagen, bland telefonabonnemangets övriga poster. För den som går igenom räkningen först när månaden är slut kan kopplingen mellan en enskild insättning och totalsumman vara mindre omedelbar än vid ett direktköp.
När beloppet samlas till den ordinarie telefonräkningen specificeras insättningen där i slutet av månaden. Den hamnar då inte nödvändigtvis som en oskiljbar del av abonnemangsavgiften, utan redovisas som en egen post. Det gör det möjligt att se att en kostnad hör till en betalningstjänst snarare än till själva abonnemanget. Men en specificerad post är fortfarande en post som kan glömmas bort om räkningen inte granskas.
Alla upplägg följer inte samma väg genom faktureringen. Mobilbetalningen kan i stället leda till en separat räkning, skild från den vanliga telefonräkningen. Den praktiska skillnaden ligger i hur betalningskravet kommer fram: antingen samlas beloppet med abonnemangets övriga debiteringar, eller också kommer det som ett eget underlag. Själva insättningen har redan nått spelkontot när räkningen ska hanteras.
Det är därför klokt att hålla isär två frågor som lätt flyter ihop: när spelkontot får pengarna och när betalningen syns i hushållets räkenskaper. I den här modellen är insättningen omedelbar, medan betalningsredovisningen kommer senare. En senare rad på räkningen betyder inte att pengarna ännu väntar på att sättas in. De har redan bytt plats.
Telefonräkningen har länge varit mer än ett kvitto på samtal och abonnemang. Den har också fungerat som en kanal för att samla små digitala köp, där någon annan sköter själva debiteringen och användaren möter kostnaden i efterhand. Det är en bekväm tanke för betalningsbranschen: ett redan etablerat förhållande mellan operatör och kund blir också en väg för andra tjänster. Men när spel sätts in bland de många vardagliga utgifterna blir gränsen mellan nöje och löpande hushållskostnad mindre tydlig.
Det är just den förskjutningen som gör faktureringssättet värt att förstå. Kontot hos spelbolaget kan visa ett nytt saldo innan telefonräkningen ens har kommit. Den synliga transaktionen på räkningen tillhör en senare stund, och den kan då konkurrera med abonnemang, data och andra kostnader om uppmärksamheten. Uppdelningen är administrativ, inte ekonomisk: samma insättning har fortfarande en kostnad, även när debiteringen inte sker samtidigt.
Ett aktivt mobilabonnemang är en förutsättning för betalning som går genom operatören. Faktureringsvägen förutsätter att det finns ett abonnemang eller en fungerande relation till den operatör som hanterar debiteringen. Utan den kopplingen finns ingen telefonräkning att lägga beloppet på och ingen separat operatörsfaktura att skicka. Det är en enkel teknisk förutsättning, men den säger också något om modellen: betalningen vilar på en befintlig kundrelation utanför spelkontot.
När beloppet förs vidare till en kommande mobilräkning räknas det som kredit. Det är en viktig skillnad mellan att se pengar på spelkontot och att ha betalat dem från egna tillgängliga medel. Kostnaden skjuts fram till faktureringstillfället, även om insättningen redan har genomförts. Själva fördröjningen kan göra transaktionen mindre påtaglig, men ändrar inte dess innebörd.
Fakturans gång kan därmed beskrivas utan dramatik: en insättning når spelkontot, och debiteringen dyker senare upp antingen som en specificerad del av telefonräkningen eller på en separat räkning. I det första fallet samlas den med abonnemangets övriga poster; i det andra hålls den åtskild. Tidsskillnaden är hela poängen – och hela förbehållet.
Små rader. Senare.
Telefonbetalning är inte detsamma som SMS-betalning
Uttrycket telefonbetalning kan beskriva olika saker. I vissa betalningsflöden anges ett telefonnummer för att identifiera eller genomföra en insättning. I andra är telefonen bara platsen där en bekräftelse kommer fram. Att en kod landar i ett SMS gör alltså inte automatiskt själva betalningen till en SMS-betalning.
Skillnaden är lätt att missa, eftersom båda förloppen börjar med en telefon och kan avslutas med några tryck på en skärm. Men telefonnumret kan fylla skilda funktioner. Det kan användas som uppgift i betalningssteget, eller så kan ett meddelande med en engångskod kontrollera att den som försöker sätta in pengar faktiskt har tillgång till numret. I det senare fallet är SMS:et en del av säkerhetskontrollen, inte betalningskanalen.
En insättning bekräftas ofta med en kod som skickas via SMS. Koden skrivs in i betalningsflödet för att godkänna åtgärden. Meddelandet i sig flyttar inga pengar och är inte en räkning. Det fungerar snarare som en nyckel som bara ska användas i det aktuella steget. Om koden skickas till fel nummer kan bekräftelsen utebli, men det förändrar inte vilken betalningsmetod som valts.
Det finns också upplägg där spelaren anger sitt telefonnummer i stället för att använda bankdosa eller BankID. Då blir numret en del av identifieringen eller själva betalningsförfarandet. Den detaljen räcker ändå inte för att avgöra om kostnaden hamnar hos mobiloperatören, dras från ett bankkonto eller hanteras på något annat sätt. Det avgörande är vad betalningsflödet faktiskt gör med beloppet, inte vilken apparat som används eller om ett nummer skrivs in.
Här börjar språket gärna förenkla. Allt som går genom en mobil får etiketten mobilbetalning, och allt som innehåller ett SMS kallas ibland SMS-betalning. Men en telefon är i dag både kommunikationskanal, identifierare och liten kontrollstation. Den kan ta emot en kod utan att bära betalningen. En betalning kan också använda ett telefonnummer utan att vara ett köp som debiteras via ett textmeddelande. Likheten i gränssnittet döljer olikheten i funktion.
På svenska casinon är SMS-betalningar inte tillåtna. Därför måste ett SMS med en bekräftelsekod hållas isär från en insättning som skulle genomföras genom att skicka ett meddelande eller debitera kostnaden som en SMS-tjänst. Den första situationen är en säkerhetsbekräftelse inom ett betalningsflöde. Den andra är en betalningsform i egen rätt. Att blanda ihop dem kan få en till synes självklar beskrivning att låta som ett erbjudande om en metod som inte får användas på svenska casinon.
Det är också viktigt att skilja telefonbetalning från betalning via telefonräkning. De kan låta närbesläktade, men orden pekar inte på samma sak. Betalning via telefonräkning handlar om att kostnaden förs vidare till mobiloperatören, medan ett telefonnummer eller en SMS-kod kan förekomma i ett annat slags flöde. Den som bara ser ordet ”telefon” får därför inte veta varifrån pengarna tas eller hur betalningen bokförs. Det kräver att själva betalningssättet namnges tydligt.
I den reglerade svenska spelmiljön är den skillnaden mer än terminologi. Betalningssätt får inte beskrivas som tillgängliga bara för att ett nummer kan anges eller en kod kan skickas. Inte heller blir en förbjuden metod tillåten genom att den presenteras som ett enkelt mobilsteg. Gränsen går vid hur betalningen faktiskt genomförs, inte vid hur vardagligt eller bekant momentet ser ut.
Telefonen har på kort tid blivit den plats där människor legitimera sig, godkänner köp och håller reda på sina konton. Det gör den praktisk, men också språkligt bedräglig: samma skärm kan visa en kod, ett belopp och en bekräftelse utan att dessa saker hör till samma betalningsled. Bankdosa och BankID kan saknas i ett visst upplägg, men det säger i sig inget om huruvida insättningen debiteras via abonnemanget. En aktiv mobilanslutning behövs för att använda telefonen i sådana flöden, men den ersätter inte informationen om betalningsmetoden.
När en betalningsbeskrivning nämner telefonnummer bör frågan därför vara vilken roll numret har. När den nämner SMS bör frågan vara om meddelandet bara bekräftar en annan betalning, eller om meddelandet påstås utföra den. I det första fallet är SMS:et ett kontrollsteg; i det andra handlar det om SMS-betalning, som inte är tillåten på svenska casinon. Den skillnaden är liten på skärmen. I sak är den avgörande.
Svenska casinon och telefonbetalning under 2026
När du väljer ett casino med betalning via telefon är det klokt att granska vad som faktiskt är känt om utbetalningar och licens. Här får du en kort översikt som hjälper dig att orientera dig inför ditt val.
-
IVIBET
- Utbetalningshastighet
- 1-3 business days
IVIBET anger en utbetalningshastighet på 1–3 arbetsdagar.
-
Mino Casino
- Utbetalningshastighet
- 1-3 business days
Mino Casino anger en utbetalningshastighet på 1–3 arbetsdagar.
-
Slotsgem
- Licens
- Curacao
- Utbetalningshastighet
- 1-3 business days
Slotsgem har licens från Curaçao och anger en utbetalningshastighet på 1–3 arbetsdagar.
-
Spinstar
- Licens
- Tobique Gaming Commission, License No. 0000108
- Utbetalningshastighet
- 1-3 business days
Spinstar har licens från Tobique Gaming Commission, licensnummer 0000108, och anger en utbetalningshastighet på 1–3 arbetsdagar.
-
Yeti Casino
- Licens
- Swedish Gambling Authority (Spelinspektionen), licence number 23Si2205
Yeti Casino har licens från Spelinspektionen, licensnummer 23Si2205.
-
ComeOn
- Licens
- Malta Gaming Authority (MGA), MGA/CRP/178/2009
ComeOn har licens från Malta Gaming Authority (MGA), med licensnumret MGA/CRP/178/2009.
Att ett casino går att öppna i telefonen betyder inte att telefonräkningen kan användas som betalningsväg. På den svenska licensmarknaden är den skillnaden avgörande. Den som söker efter ett svenskt casino där insättningen läggs på abonnemanget möter därför en ganska tydlig gräns: det är inte en etablerad metod på den reglerade marknaden.
Detta är en fråga om vilka betalningslösningar operatörerna faktiskt erbjuder, inte om hur vanligt det är att använda mobilen för spel. Telefonen kan vara skärmen där casinot öppnas och där betalningen hanteras, men det gör inte mobiloperatören till mellanhand. I vardagligt språk flyter de sakerna lätt ihop. I betalningsflödet gör de det inte.
Den svenska spelmarknaden bygger på en lokal licens. Ett spelbolag behöver svensk licens för att lagligt bedriva verksamhet här, och spelbolag utan licens får inte rikta sin marknadsföring mot svenska spelare. Det påverkar också hur uttrycket ”svenskt casino” bör förstås: det handlar inte bara om svenska kronor, svensk text eller en välbekant kundtjänst, utan om att verksamheten omfattas av den svenska licensen. Spelinspektionen är myndigheten som ansvarar för licenssystemet.
Därmed blir frånvaron av en viss betalningsmetod mer än en detalj i en meny. En betalningslösning måste passa in i den marknad där operatören verkar och i de ramar som gäller där. Telefonräkning kan förekomma i andra sammanhang och på andra marknader, men det ger inget stöd för att beskriva den som ett tillgängligt insättningsalternativ på svenska licensierade casinon. Skillnaden mellan teknisk möjlighet och faktiskt erbjudande är enkel, om än lätt att dölja bakom samma lilla telefonskärm.
Siru Mobile är också frånvarande från casinon med svensk licens. Tjänsten kan därför inte behandlas som ett aktuellt alternativ för den som vill spela hos en licensierad svensk operatör. Namnet kan ändå dyka upp i texter om mobilbetalningar, eftersom beskrivningar av casinon ibland blandar marknader och licensförhållanden. Ett betalningssätt som nämns i en allmän översikt blir inte automatiskt tillgängligt i Sverige. Marknadsgränserna är mindre synliga än knapparna.
Det finns en anledning att hålla isär dessa uppgifter. När betalmetoder presenteras utan tydlig koppling till licens kan listan se ut som ett gemensamt utbud, fast den i själva verket kan beskriva tjänster från olika länder och olika regelverk. För spelaren blir resultatet lätt en förväntan om att en viss funktion ska finnas på ett svenskt konto.
Det betyder inte att alla sätt att använda en telefon faller bort. Det betyder bara att telefonräkning och mobiloperatörsfakturering inte ska blandas ihop med att använda mobilen som gränssnitt. Den distinktionen blir särskilt viktig när casinon marknadsförs med ord som ”mobil”, som kan beskriva både en webbplats anpassad för en liten skärm och en betalningslösning kopplad till telefonabonnemanget. Det första säger inget säkert om det andra.
I Sverige är den praktiska kontrollpunkten därför inte om casinot fungerar på telefonen, utan om det är licensierat här och vilka insättningsmetoder som faktiskt visas i dess betalningsflöde. Ett spelbolag utan svensk licens får inte lagligt bedriva verksamhet i Sverige. Det är inte heller ett sätt att kringgå marknadens regler att hitta en betalningstjänst som råkar finnas på en utländsk sajt. Licensen avgör sammanhanget.
Den svenska modellen gör alltså inte telefonen mindre central; den skiljer snarare mellan olika roller som telefonen kan ha. Den kan vara spelplats, verktyg för identifiering eller del av en betalning. Men en insättning genom mobiloperatören är något annat, och den hör inte till utbudet som beskrivs för den svenska licensmarknaden. Att tjänsten har ett namn någon annanstans förändrar inte saken här.
Reglering märks ofta tydligast i det som inte går att välja. Inte särskilt dramatiskt.
När mobilen bara är vägen till bankkontot
En mobil kan vara betalningsväg utan att telefonräkningen blir betalningskälla. Skillnaden märks i hur pengarna lämnar spelarens ekonomi: med Swish, Zimpler, Trustly, Apple Pay och Google Pay dras insättningen direkt från bankkontot. Telefonen används för att starta eller bekräfta betalningen, men beloppet går inte via mobiloperatören.
Det är lätt att blanda ihop betalningssätt som alla ryms i samma hand. Skärmen ser likadan ut, och ett par tryck kan räcka för att komma från kasinots kassasida till en bekräftelse. Men den tekniska närheten döljer en ekonomisk skillnad. Mobilen är ibland själva kanalen; ibland är telefonräkningen den som belastas. I de här bankbaserade alternativen är mobilen snarare dörren till kontot än kontot självt.
Swish gör förloppet synligt. Vid en insättning hos en licensierad operatör kan betalningen leda vidare till Swish-appen. Där anges beloppet och betalningen bekräftas med BankID. Därefter sker överföringen från bankkontot. Telefonen bär alltså inte kostnaden i egenskap av abonnemang; den ger tillgång till en betalning som hör ihop med banken.
Trustly och Zimpler har en annan väg genom samma grundidé. Vid insättning hos en licensierad operatör kräver de BankID. Verifieringen knyter betalningen till spelarens bankidentitet, medan själva pengarna kommer från bankkontot. BankID kan därför vara mer än en kontrollruta som dyker upp på skärmen. Det är länken mellan den person som godkänner betalningen och det konto som ska belastas.
Svenska betalningar har i hög grad byggts kring den sortens identifiering. Det är en ordning där vardagens bankärenden och den digitala spelkassan använder samma verktyg för att slå fast vem som agerar. För spelaren kan det kännas som ett enda sammanhängande flöde. Under ytan finns ändå flera led: kasinot begär en insättning, betaltjänsten leder den vidare och banken står för pengarna. Bekräftelsen håller ihop leden.
Apple Pay och Google Pay hör också till de mobila alternativen där pengarna dras direkt från bankkontot. De är inte operatörsfakturering bara för att betalningen utförs med en telefon. Den avgörande frågan är inte vilken apparat som visas på kassasidan, utan varifrån beloppet faktiskt hämtas. När det är bankkontot som belastas är mobilen ett gränssnitt till en bankbetalning.
Swish
Betalningen sker via Swish-appen och bekräftas med BankID för överföring från bankkontot.
Trustly och Zimpler
Kräver BankID för verifiering och knyter betalningen direkt till spelarens bankidentitet.
Apple Pay och Google Pay
Mobila alternativ där beloppet dras direkt från det kopplade bankkontot.
Den skillnaden hjälper också till att tolka uttrycket att betala med telefon på casino. Det kan syfta på flera ganska olika saker: en betalning som godkänns i en app, en tjänst som kopplar kassasidan till banken eller en debitering via mobiloperatören. Orden är vardagliga; betalningskedjorna är det inte. Att skilja mellan dem är viktigare än att fästa sig vid den lilla telefonikonen bredvid en metod.
Mobilen har blivit en sorts fickterminal för bankärenden, men det betyder inte att den har ersatt banken. Tvärtom vilar flera av de smidiga flödena på att banken fortfarande identifierar kunden och godkänner att pengar lämnar kontot. BankID gör den rollen tydlig. Swish kan föra användaren till appen, medan Trustly och Zimpler kräver BankID i insättningsflödet hos licensierade operatörer. För andra tjänster kan detaljerna skilja sig, och samma verifieringssteg bör inte antas gälla överallt.
Det finns också en samhällelig förskjutning i att betalningen flyttat från en fysisk plånbok till en skärm, utan att ansvaret för pengarna flyttat med den. Mobilen gör bankens beslut närvarande i spelögonblicket. En insättning kan kännas som en handling i en app, men den är fortfarande en rörelse mellan konton, och verifieringen gör den spårbar till den som godkände den. Smidigheten är verklig. Den är inte magi.
För svenska spelare är därför själva ordet mobilbetalning för brett för att säga särskilt mycket. Swish, Trustly, Zimpler, Apple Pay och Google Pay använder mobilen på olika sätt, men i det gemensamma avseendet att pengarna tas från bankkontot. Vilken knapp som öppnas och vilken bekräftelse som krävs beror på tjänsten och betalningsflödet. Kärnan är enklare: en telefon kan vara med i betalningen utan att vara den som betalar.
Den praktiska gränsen går mellan en mobil som visar, öppnar och verifierar en bankbetalning och en mobiloperatör som skulle debitera abonnemanget. För de bankbaserade alternativen är det den första modellen som gäller. Det är en liten språklig skillnad, med en tydlig ekonomisk innebörd. Telefonen håller i dörrhandtaget; bankkontot står för innehållet.
Telefonräkningen är ingen väg för uttag
En betalning som går via mobiloperatören har en riktning: från abonnemanget till spelkontot. Den kan alltså fungera som sätt att sätta in pengar, men inte som kanal för att få ut en vinst. När spelandet vänder från insättning till uttag byter pengarna väg. De ska till ett bankkonto i spelarens namn, inte tillbaka genom telefonräkningen.
Det kan verka som en liten teknisk skillnad. I praktiken är den grundläggande. En telefonräkning är knuten till ett abonnemang och en operatör, medan ett uttag behöver nå den person som har rätt till vinsten. Abonnemanget är inte en ersättning för ett bankkonto och blir inte ett sådant bara för att det användes vid insättningen.
Därför fungerar betalning via telefonräkning inte som en sluten krets där samma metod både tar emot och skickar pengar. Insättningen kan belasta abonnemanget; ett uttag går till spelarens eget bankkonto. Vinster kan inte krediteras som ett avdrag på den kommande telefonräkningen eller läggas till som ett tillgodohavande hos operatören. Det är en tydlig gräns, inte en fråga om vilken knapp som visas i kassan.
Telefonräkningen har dessutom en annan innehavare i vissa hushåll. Ett abonnemang kan stå på en förälder, partner eller arbetsgivare, trots att mobilen används av någon annan. Den kopplingen gör den olämplig som mottagare av spelvinster. Ett uttag ska nå spelarens eget konto, inte hamna hos den som råkar stå på abonnemangsavtalet. Namnet på bankkontot spelar alltså roll.
Även den som själv står på abonnemanget behöver skilja mellan att kunna betala och att kunna ta emot. Ett aktivt mobilabonnemang krävs för mobilbetalning, men det gör inte telefonräkningen till en uttagsmetod. Betalningsvägar har sina egna funktioner. Att en kanal accepterar pengar i ena riktningen säger inget om att den kan hantera dem i den andra.
I vardagen blandas sådana skillnader lätt ihop. En mobil används för att godkänna en betalning, en operatör kan lägga en kostnad på abonnemanget och ett bankkonto kan finnas bakom en annan betalning. Allt sker från samma skärm, men det är inte samma slags transaktion. När uttaget ska göras är det mottagarkontot och kontoinnehavaren som blir avgörande, inte att insättningen en gång började i mobilen.
För casinon är skillnaden mellan insättning och uttag också en del av hur pengaflödet hålls begripligt. Insättningen visar hur pengar förs in på spelkontot. Uttaget handlar om att föra en vinst ut därifrån till spelaren. En operatörsfaktura har ingen naturlig funktion i det senare ledet. Den samlar kostnader för ett abonnemang; den är inte ett konto där vinster kan förvaras eller betalas ut.
Det betyder också att en telefonräkning inte bör betraktas som en reservväg om ett vanligt uttag inte passar. Den som har satt in via mobiloperatören kan inte räkna med att vinsten återförs till samma räkning. Uttagets destination är spelarens bankkonto i eget namn. Betalningsmetoden vid insättningen upphäver inte det kravet.
Här finns en skillnad mellan bekvämlighet och funktion. Att en betalning kan göras med hjälp av telefonen säger bara något om hur insättningen genomfördes. Det säger inte att mobilen, abonnemanget eller operatören kan ta emot pengar från spelkontot. En skärm kan samla flera betalningsval, men den gör inte deras roller utbytbara.
Mobiloperatörsfakturering har normalt ett månadsbelopp på några hundra kronor. Den begränsningen hör till insättningssidan och förändrar inte uttagsregeln: vinster går till spelarens bankkonto. Att hålla isär dessa två frågor gör det lättare att förstå vad telefonräkningen faktiskt används till, utan att blanda ihop en kostnad på abonnemanget med pengar som ska betalas ut.
Det finns därmed ingen särskild väg från spelkonto till telefonräkning när ett uttag blir aktuellt. Inte heller blir vinsten tillgänglig genom att telefonräkningen minskar. Mobiloperatören kan vara inblandad när pengar går in, men står utanför utbetalningen. Den skillnaden består även när båda stegen har börjat med en mobiltelefon.
Telefonen är redskapet. Telefonräkningen är det inte.
Små beloppsgränser och en nota som växer
En betalningsmetod kan kännas enkel i stunden och ändå vara begränsande över tid. Mobilbetalning har lägre insättningsgränser än många andra sätt att föra över pengar till ett spelkonto. Den tydligaste begränsningen är en månadsgräns på 2 000 kronor. Det gör metoden mindre lämpad för den som vill kunna sätta in större summor, men också för den som vill fördela flera mindre insättningar under månaden.
Gränsen förändrar hur en betalning bör bedömas. En enskild insättning kan verka obetydlig, men den räknas in i samma månadsutrymme som andra insättningar med metoden. När utrymmet är förbrukat går det inte att fortsätta på samma sätt under den perioden. Mobilbetalning blir alltså inte bara en fråga om hur en transaktion genomförs, utan också om hur mycket av betalningsutrymmet som redan har använts.
Det är en annan sorts begränsning än den som syns i själva betalningsögonblicket. En gräns per insättning märks när beloppet ska godkännas; en månadsgräns visar sig först när flera beslut läggs efter varandra. För spelkontot kan summorna vara separata rader. För den som följer sin ekonomi hör de ändå till samma pott.
Mobilbetalning kräver dessutom ett aktivt mobilabonnemang. Det knyter betalningsmöjligheten till en tjänst som redan används i vardagen och gör den mindre fristående än en betalningsmetod som bara utgår från bankkontot. Just den nära kopplingen kan få metoden att framstå som okomplicerad. Men enkel åtkomst är inte detsamma som gott om utrymme.
Små insättningar är också den punkt där avgifter kan få större betydelse. En specialistgenomgång av betalningsmetoder har beskrivit avgifterna för mobilbetalningstjänster som relativt höga, med särskild uppmärksamhet på små belopp. Det är en bedömning från en viss typ av källa, inte en garanti för att varje tjänst eller transaktion kostar lika mycket. Avgiftsvillkoren kan skilja sig åt, och den faktiska kostnaden behöver därför bedömas utifrån den tjänst som används.
Proportionerna spelar roll. En avgift som ser liten ut i kronor kan väga tungt i förhållande till en liten insättning. Vid större belopp kan samma kostnad framstå som mindre framträdande, även om den förstås fortfarande påverkar vad insättningen kostar. Små belopp gör alltså inte betalningen automatiskt billigare. I vissa upplägg kan de tvärtom göra avgiften mer synlig.
Här blir ordet ”bekvämt” ekonomiskt otillräckligt. Det säger något om hur lätt betalningen kan kännas, men inget om hur mycket som går till spelkontot och hur mycket som tillkommer som kostnad. En insättning bör därför inte värderas enbart efter hur få moment den kräver. Kostnaden och månadsutrymmet hör till samma beslut.
Även bonusvillkor kan påverkas av betalningssättet. Casinon kan i vissa fall neka bonus när en spelare sätter in pengar med en viss metod. Det innebär inte att varje mobilbetalning automatiskt utesluter en bonus, men att betalningsalternativet kan vara en del av villkoren för erbjudandet. Ett bonusbudskap och en insättningsmetod är därför inte alltid fristående från varandra.
Det spelar roll eftersom en bonus lätt kan uppfattas som en del av insättningens värde. Om metoden som används gör att erbjudandet inte gäller, blir den tänkta fördelen en annan än den som först verkade finnas. Villkoren behöver läsas som villkor, inte som en allmän utfästelse om att varje insättning kvalificerar sig. På den svenska marknaden får en licensierad aktör erbjuda en bonus per spelare, vilket gör det särskilt missvisande att räkna med att ett nytt erbjudande alltid kan ersätta ett som faller bort.
Insättningsgräns, avgift och bonusvillkor påverkar alltså olika delar av samma kalkyl. Gränsen sätter tak för hur mycket som kan föras in med metoden under månaden. Avgiften påverkar hur kostsam själva insättningen blir. Bonusvillkoret avgör om ett erbjudande alls hör ihop med den valda betalningen. Inget av detta säger i sig något om hur ett spel kommer att gå; det beskriver bara villkoren runt pengarnas väg in.
Det finns en vardaglig lockelse i att låta betalningen följa den kanal som redan finns nära till hands. Men i ekonomiska sammanhang är närhet sällan hela historien. En metod kan vara lätt att använda och samtidigt ha ett snävare utrymme, en kostnad som märks tydligare vid små summor och villkor som begränsar bonusen. Bekvämt, men inte kostnadsfritt i betydelsen utan avvägningar.
Betalningar på svenska casinon: metoder och uttag
Innehållet skapat av «casinoinsightse.com»-teamet